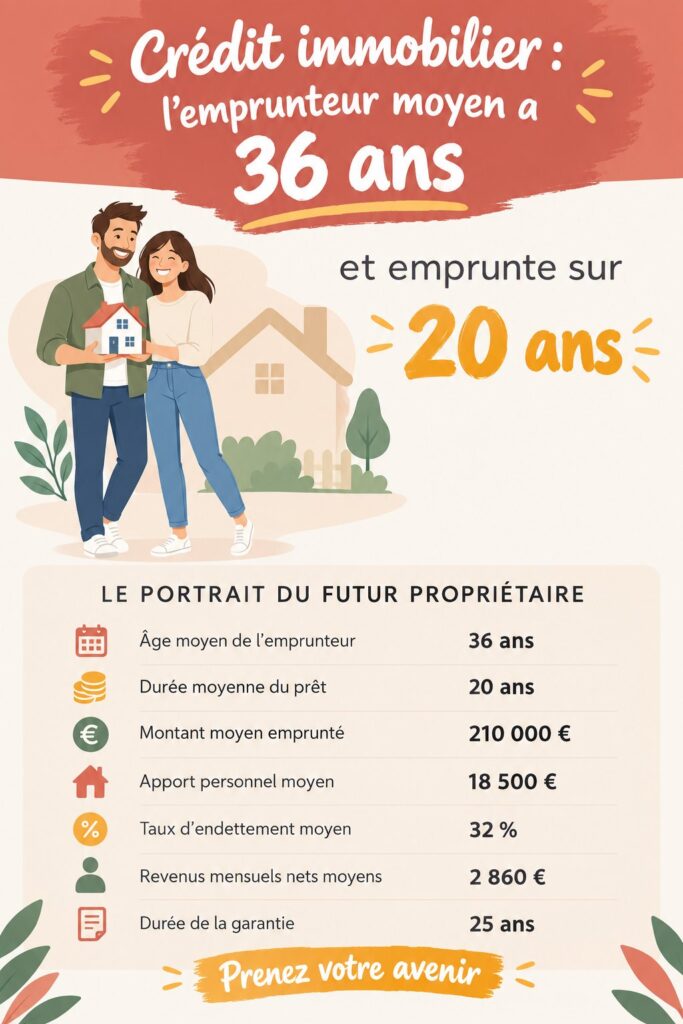
Aujourd’hui, emprunter pour un crédit immobilier est un projet de vie qui touche un grand nombre de Français. Avec les évolutions économiques récentes et les changements dans les modes de vie, le profil de l’emprunteur a considérablement évolué. Comprendre qui sont ces emprunteurs et quelles sont leurs motivations peut aider à mieux appréhender le marché immobilier actuel.
Profil de l’emprunteur en 2023 : un aperçu démographique
En 2023, le profil type de l’emprunteur se caractérise généralement par sa diversité. Les données montrent que la tranche d’âge la plus représentée parmi les emprunteurs se situe entre 30 et 45 ans. Cette tranche d’âge correspond souvent à des personnes établies dans leur carrière professionnelle et souhaitant sécuriser leur avenir familial par l’achat d’une résidence principale.
La situation familiale joue également un rôle crucial. Un nombre croissant de jeunes couples ou de personnes seules choisit d’accéder à la propriété, souvent motivés par le souhait d’un cadre de vie stable. À cela s’ajoute une proportion non négligeable d’investisseurs cherchant à diversifier leur patrimoine avec des biens locatifs.
En somme, les critères d’âge, de situation familiale et professionnelle influencent largement les décisions d’emprunt et les types de prêts souhaités, donnant ainsi une image variée de l’emprunteur en 2023.
Les motivations derrière l’emprunt immobilier : qu’est-ce qui pousse à emprunter ?
Les motivations pour solliciter un crédit immobilier sont multiples et souvent interconnectées. Nombreux sont ceux qui choisissent d’emprunter pour acquérir leur résidence principale, un besoin fondamental pour se projeter et établir un foyer. Ce désir d’appartenance est souvent renforcé par la volonté de transmettre un patrimoine familial.
D’autres emprunteurs s’orientent vers des investissements locatifs, attirés par le potentiel de rentabilité et la sécurisation financière qu’un bien immobilier peut offrir. Cette tendance s’est intensifiée récemment, avec l’attrait pour la constitution d’un patrimoine solide face aux fluctuations économiques.
Enfin, l’idée d’améliorer sa qualité de vie est un moteur important. L’acquisition d’un bien plus adapté à ses besoins, que ce soit une maison plus spacieuse ou un appartement dans un quartier de proximité, pousse également à l’emprunt.
Durée d’emprunt : nouvelles tendances et popularité du 20 ans
En matière de durée d’emprunt, des changements notables se dessinent. Le prêt immobilier sur 20 ans connaît une forte popularité, notamment pour sa capacité à équilibrer le montant des mensualités et le coût total du crédit. Cette option se révèle souvent plus accessible pour de nombreux emprunteurs, en leur permettant de gérer plus facilement leur budget mensuel.
De plus, cette durée médiane permet également d’obtenir des taux d’intérêt compétitifs, offrant un avantage financier non négligeable. En choisissant un emprunt de 20 ans, les emprunteurs peuvent ainsi minimiser la part des intérêts dans leurs remboursements totaux, ce qui rend le coût global du crédit plus acceptable.
Cette tendance vers des durées d’emprunt plus longues se traduit par un réel changement dans le paysage du financement immobilier, adapté aux besoins des emprunteurs d’aujourd’hui.
Conseils pratiques pour futurs emprunteurs : comment bien préparer son dossier ?
Préparer un dossier de prêt immobilier solide est essentiel pour maximiser ses chances de succès. Tout d’abord, il est crucial de rassembler l’ensemble des documents nécessaires tels que les bulletins de salaire, relevés bancaires et pièces d’identité. Ces éléments permettent aux prêteurs d’évaluer la solvabilité des candidats.
Ensuite, le score de crédit, ou crédit score, joue un rôle central dans l’acceptation d’une demande de prêt. Avoir un bon historique de crédit peut faire la différence. Certaines astuces incluent le paiement ponctuel de ses factures et la réduction des dettes existantes, ce qui contribue à améliorer ce score.
Enfin, il est également conseillé de se renseigner sur différentes offres de prêt afin de choisir celle qui correspond le mieux à sa situation et à ses besoins financiers.
En conclusion, devenir emprunteur aujourd’hui nécessite une bonne compréhension de son propre profil et de ses motivations. En se préparant adéquatement, chacun peut envisager l’achat d’un bien immobilier avec confiance et sérénité.
Questions fréquentes
Quel est l'âge moyen des emprunteurs en France ?
L'âge moyen des emprunteurs en France se situe généralement entre 30 et 45 ans, une tranche où les individus sont souvent établis dans leur vie professionnelle et personnelle.
Quelles sont les motivations principales pour emprunter ?
Les motivations principales pour emprunter incluent l'acquisition d'une résidence principale, l'investissement locatif pour diversifier son patrimoine et le souhait d'améliorer sa qualité de vie.
Quelle est la durée moyenne des crédits immobiliers aujourd'hui ?
La durée moyenne des crédits immobiliers aujourd'hui tend vers 20 ans, une durée qui offre une bonne balance entre mensualités abordables et coût total du crédit.
Comment préparer son dossier pour un prêt immobilier ?
Pour préparer son dossier pour un prêt immobilier, il est important de rassembler les documents nécessaires (bulletins de salaire, relevés bancaires, etc.), d'optimiser son crédit score et de comparer les différentes offres disponibles.